Skatteförfarandelagen 39 kap.
Kassan är fortfarande ett kassaregister
Skriver om obemannad handel och självbetjäning i butik. Bakgrund i larmcentral och som väktare. Fältstudier i Japan och Kina.
Senast uppdaterad 2026-09-15
En självbetjäningskassa registrerar försäljning mot kort. Därmed är den ett kassaregister, och skyldigheterna i 39 kap. skatteförfarandelagen gäller den precis som den bemannade kassan bredvid.
Börja med rätt lag
Mycket av det som skrivs om kassaregister hänvisar till lag (2007:592) om kassaregister m.m. Den lagen upphävdes den 1 januari 2012. Reglerna finns numera i 39 kap. skatteförfarandelagen (2011:1244), med detaljerna i Skatteverkets föreskrifter.
Det är värt att kontrollera vilken lag en leverantör eller en artikel lutar sig mot. En hänvisning till 2007 års lag betyder inte nödvändigtvis att innehållet är fel, men den är ett tecken på att materialet inte har setts över på ett tag.
Vad som krävs
Bindande · 39 kap. skatteförfarandelagen
Den som säljer varor eller tjänster mot kontant betalning eller mot betalning med kort ska använda kassaregister. Registreringen ska ske i kassaregistret och kunden ska erbjudas kvitto.
Certifieringen fungerar i två steg, och det är den delen som oftast missförstås:
- Kassaregistret är antingen certifierat, eller tillverkardeklarerat och anslutet till en certifierad kontrollenhet eller ett certifierat kontrollsystem.
- Kontrollenheten eller kontrollsystemet ska alltid vara certifierat — även när kassaregistret i sig omfattas av ett undantag från certifieringskravet.
I praktiken är det här leverantörens ansvar att ha ordning på, men det är er verksamhet som är skyldig enligt lagen. Be om besked skriftligt.
Undantaget för automat — och varför det troligen inte gäller er
Undantagen finns i 39 kap. 5 §. Bland dem finns försäljning av obetydlig omfattning, distans- och hemförsäljningsavtal, taxitrafik, automatspel och försäljning med hjälp av varuautomat eller liknande automat.
Automatundantaget ser vid första anblicken ut att kunna omfatta självbetjäning. Det gör det normalt inte. En varuautomat lämnar ut en vara mot betalning. En självbetjäningskassa registrerar varor som kunden själv har plockat i butiken — det är en kassa, inte en automat, och butiken runt omkring den är bemannad.
Värt att kontrollera själv
Gränsdragningen blir mindre självklar i en butik som är helt obemannad under delar av dygnet. Vi gör ingen bedömning av enskilda upplägg — den frågan ställs till Skatteverket, som utövar tillsyn och kan lämna besked för er verksamhet.
Kvitto
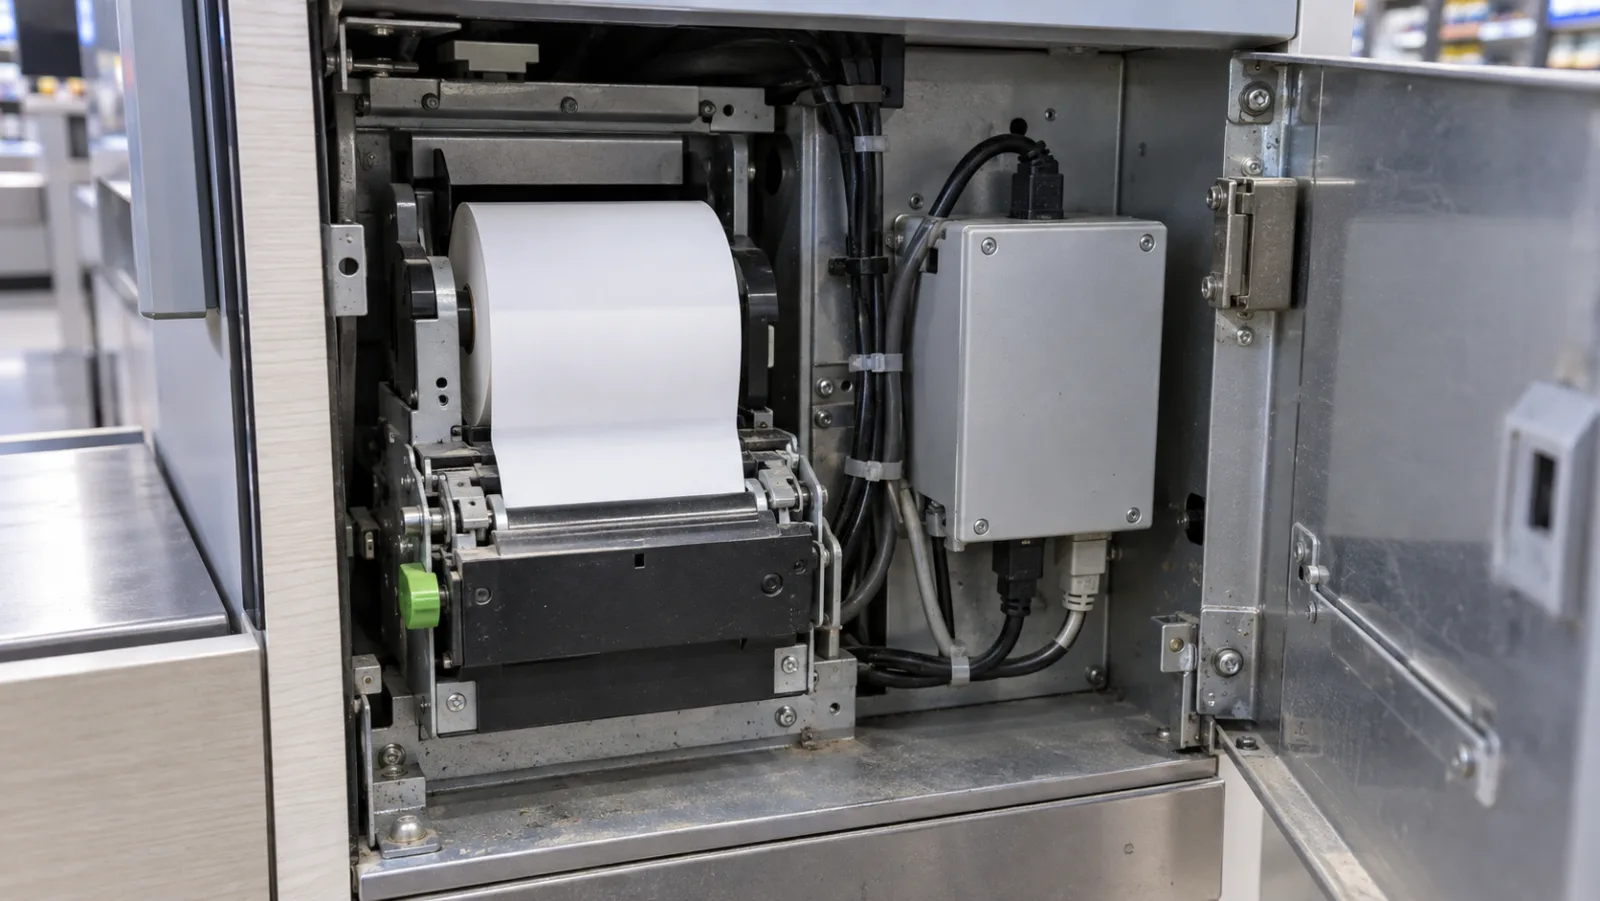
Kunden ska erbjudas kvitto. I en självbetjäningskassa är det oftast löst med kvittoskrivare vid stationen eller digitalt kvitto, och valet påverkar både driftkostnad och hur stationen ser ut. Fråga vad som ingår — kvittoskrivare och förbrukningsmaterial är en återkommande kostnad som sällan står i offertens översta rad.
Källor
- Skatteförfarandelag (2011:1244), 39 kap. — kassaregister, undantag i 5 §
- Lag (2007:592) om kassaregister m.m. — upphävd 2012-01-01, här bara som historik
- Skatteverkets föreskrifter om krav på kassaregister, SKVFS 2014:9 med ändringar
- Skatteverkets föreskrifter om kontrollsystem till kassaregister, SKVFS 2020:9
Sidan beskriver regelverket översiktligt och är inte skatterådgivning. Skatteverket utövar tillsyn och är den som lämnar besked för en enskild verksamhet. Senast genomgången 2026-09-15.
Vanliga frågor
- Räknas en självbetjäningskassa som kassaregister?
- Ja. Skyldigheten att använda kassaregister gäller den som säljer varor eller tjänster mot kontant betalning eller mot betalning med kort, och en självbetjäningskassa i en bemannad butik är den kassan. Undantaget i 39 kap. 5 § för försäljning med hjälp av varuautomat tar sikte på automater som lämnar ut en vara, inte på en kassa där kunden själv registrerar varor hen plockat i butiken.
- Måste kassaregistret vara certifierat?
- Antingen är kassaregistret certifierat, eller så är det tillverkardeklarerat och anslutet till en certifierad kontrollenhet eller ett certifierat kontrollsystem. Kontrollenheten eller kontrollsystemet ska alltid vara certifierat, även när kassaregistret i sig är undantaget från certifieringskravet.
- Var står kraven numera?
- I 39 kap. skatteförfarandelagen (2011:1244). Den tidigare lagen (2007:592) om kassaregister m.m. upphävdes den 1 januari 2012, och hänvisningar till den förekommer fortfarande i äldre material. Detaljerna finns i Skatteverkets föreskrifter, bland annat SKVFS 2014:9 med senare ändringar.
Fråga om certifiering i offerten
Beskriv butiken så skickar vi förfrågan vidare till en etablerad leverantör som kan redovisa certifiering och kontrollenhet — och lämna offert.
Begär offert